Dégât des eaux en copropriété : qui paie quoi
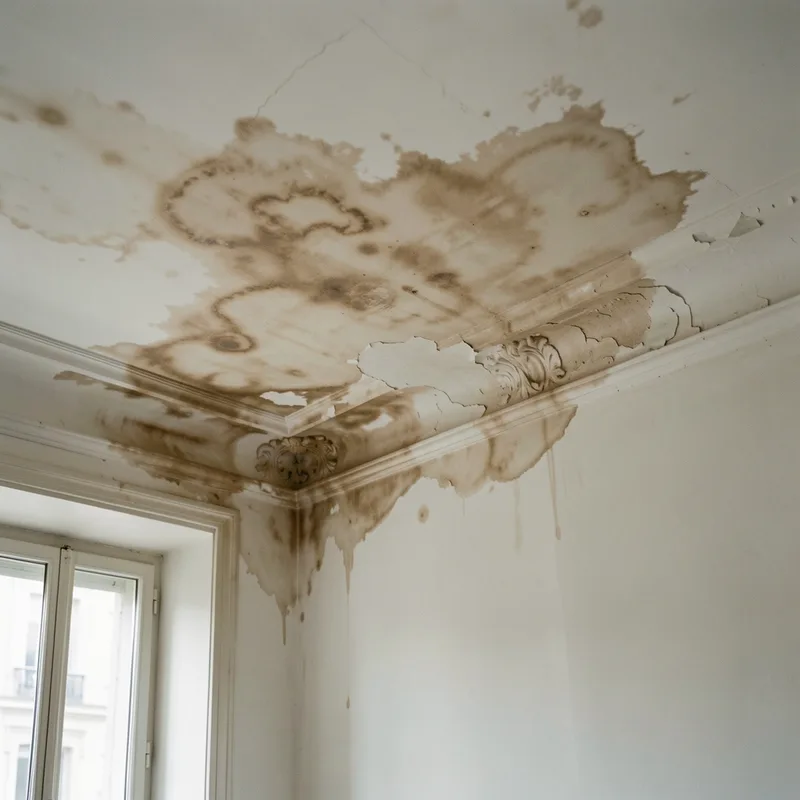
Un dégât des eaux en copropriété se règle selon l’origine de la fuite, pas selon le logement touché. Partie privative, partie commune ou cause indéterminée : chaque configuration désigne un assureur différent. La convention IRSI simplifie le circuit tant que les dommages matériels restent sous 5 000 euros hors taxes par local.
L’origine de la fuite commande tout
Le réflexe le plus répandu consiste à chercher qui a subi le dommage. Le droit des assurances raisonne à l’envers : il remonte au point de départ de l’eau. Trois configurations se présentent, et chacune désigne un payeur différent.
La fuite part d’une partie privative
Le contrat de l’occupant du logement d’où part l’eau se trouve en première ligne, complété par sa responsabilité civile pour les dommages causés aux voisins et à l’immeuble. Peu importe que l’occupant soit locataire, propriétaire ou hébergé : c’est le local, pas le statut, qui déclenche l’intervention.
La fuite part d’une partie commune
L’assurance souscrite par le syndicat des copropriétaires intervient, qu’il s’agisse d’une canalisation encastrée, d’une colonne montante ou d’un défaut d’étanchéité de toiture. Le syndic déclare pour le compte du syndicat, mais rien n’interdit à un copropriétaire lésé de saisir aussi son propre assureur.
L’origine reste indéterminée
Le sinistre se traite d’abord, la recherche de responsabilité vient après. Aucune règle n’oblige un sinistré à identifier le responsable avant d’être indemnisé. Cette situation, fréquente sur les infiltrations lentes, justifie précisément l’existence des conventions entre assureurs.
Cette hiérarchie explique pourquoi deux voisins victimes du même dégât des eaux n’ont pas le même interlocuteur. Elle explique aussi pourquoi la question du payeur reçoit rarement une réponse le premier jour : tant que l’origine reste incertaine, la répartition finale des coûts demeure ouverte.
L’ampleur du phénomène justifie l’attention portée à ce circuit. Selon France Assureurs, les dégâts des eaux représentent 44 % du nombre des sinistres habitation et 30 % de leur charge d’indemnisation, sur un total de 4,6 millions de sinistres recensés en 2024. C’est le premier poste de la multirisque habitation, loin devant le vol et l’incendie.
Parties communes ou privatives : où passe exactement la frontière
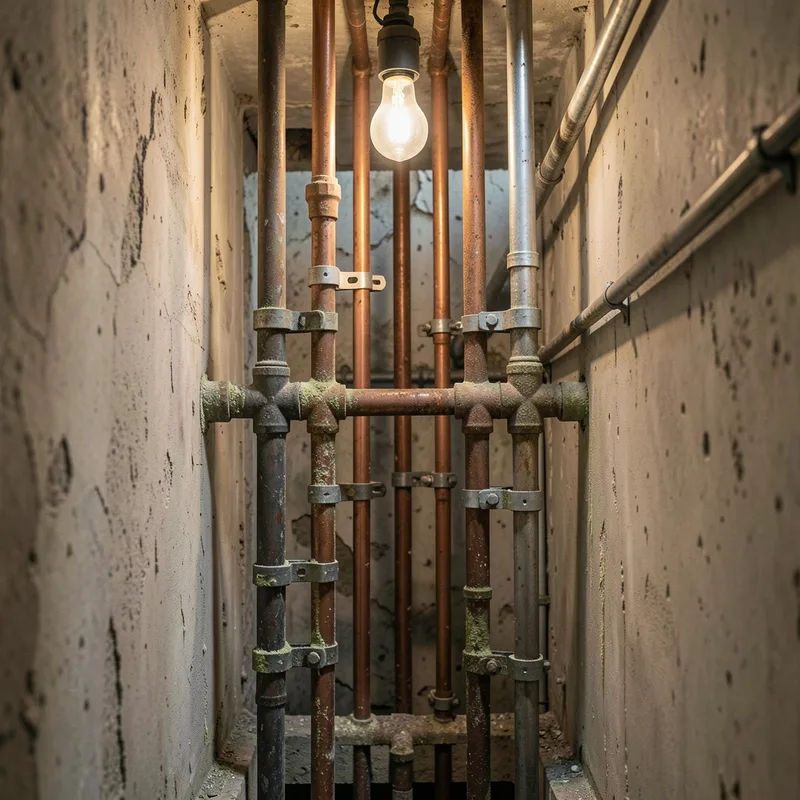
Le règlement de copropriété fait foi. Ce document, propre à chaque immeuble, énumère ce qui relève des parties communes et ce qui appartient au lot. À défaut de précision, la loi du 10 juillet 1965 pose une répartition supplétive que les tribunaux appliquent.
Quelques repères reviennent dans la majorité des règlements franciliens :
- les colonnes montantes et descendantes d’eau, communes sur toute leur longueur ;
- le branchement particulier qui dessert un seul lot, privatif à partir du piquage sur la colonne ;
- la robinetterie, les flexibles et les appareils raccordés, toujours privatifs ;
- les canalisations encastrées dans les planchers ou les murs porteurs, communes ou privatives selon la rédaction du règlement ;
- l’étanchéité des terrasses, des toitures et des façades, commune ;
- les joints périphériques d’un receveur de douche, privatifs dans la quasi-totalité des cas.
Le cas litigieux par excellence reste la canalisation encastrée desservant un seul logement. Deux règlements voisins la classent différemment. La qualification juridique décide du payeur, ce qui suffit à transformer un désaccord technique en contentieux de plusieurs milliers d’euros. Lire l’article du règlement avant de déclarer évite une déclaration mal orientée.
Un point échappe souvent aux copropriétaires : le syndicat doit pouvoir accéder aux parties privatives pour exécuter des travaux sur les parties communes. Refuser l’accès à un plombier mandaté par le syndic expose à une mise en demeure, puis à une procédure. La contrepartie existe : le copropriétaire dont le lot subit un préjudice du fait de ces travaux dispose d’un droit à indemnisation.
La responsabilité du syndicat, élargie depuis 2019
Jusqu’à la réforme, la responsabilité du syndicat reposait sur deux fondements nommés dans l’article 14 de la loi du 10 juillet 1965 : le vice de construction et le défaut d’entretien des parties communes. La victime devait démontrer l’un ou l’autre, exercice délicat face à un immeuble ancien.
L’ordonnance n° 2019-1101 du 30 octobre 2019 a supprimé ces deux expressions. Le texte en vigueur retient une formule plus large : le syndicat répond des dommages causés aux copropriétaires ou aux tiers ayant leur origine dans les parties communes, sans préjudice de toute action récursoire. La conséquence est directe. Dès que l’origine du dommage se situe dans les parties communes, la responsabilité est engagée de plein droit, sans preuve d’une faute.
Le syndicat ne s’exonère qu’en établissant la force majeure, la faute de la victime ou celle d’un tiers ayant causé l’entier dommage. Ce régime pèse lourd dans les négociations avec l’assureur de l’immeuble, en particulier sur les infiltrations chroniques que certaines copropriétés laissent traîner d’assemblée en assemblée.
Symétriquement, l’article 9-1 de la même loi, introduit par la loi ALUR de 2014 et applicable depuis le 1er janvier 2015, impose à chaque copropriétaire de s’assurer en responsabilité civile, qu’il occupe son lot ou qu’il le loue. Le syndicat, lui, doit s’assurer pour les risques dont il répond. Un immeuble entièrement conforme à cette double obligation traite ses sinistres beaucoup plus vite : chaque intervenant dispose d’un assureur identifié.
Ce que la convention IRSI change réellement
Signée en juin 2018 puis remaniée en juillet 2020, la convention d’indemnisation et de recours des sinistres immeuble a remplacé la convention CIDRE, en vigueur depuis 2002. Elle organise le traitement des dégâts des eaux et des incendies dans les immeubles comportant plusieurs locaux, dès lors que les dommages matériels ne dépassent pas 5 000 euros hors taxes par local.
Son apport principal tient en un mot : le gestionnaire. Un seul assureur pilote le dossier, quelle que soit la responsabilité finale.
- local privatif occupé : l’assureur de l’occupant, locataire ou propriétaire ;
- local privatif vacant, meublé ou loué en saisonnier : l’assureur du propriétaire non occupant ;
- partie commune : l’assureur de l’immeuble.
Sous 1 600 euros hors taxes
L’assureur gestionnaire indemnise son assuré sans exercer de recours contre un autre assureur. Le partage des responsabilités est abandonné au profit de la rapidité. Les petits sinistres se règlent alors en quelques semaines.
De 1 600 à 5 000 euros hors taxes
Un expert unique est désigné pour l’ensemble du sinistre, ce qui évite les expertises contradictoires entre voisins. L’assureur gestionnaire indemnise, puis exerce ses recours contre l’assureur du responsable une fois l’origine établie.
Au-delà de 5 000 euros hors taxes
Le dossier sort du champ conventionnel. Il se règle selon le droit commun ou selon d’autres conventions entre assureurs, avec expertises séparées et discussion classique de responsabilité. Les délais s’allongent nettement, parfois de plusieurs mois.
Un point mérite d’être retenu : la convention IRSI lie les assureurs entre eux, pas leurs clients. Un assuré conserve intégralement ses droits contractuels et son recours de droit commun contre le responsable. Aucun accord interprofessionnel ne peut lui être opposé pour réduire une garantie souscrite.
La recherche de fuite, poste qui bloque le plus de dossiers
Tant que la fuite coule, les travaux de remise en état n’ont aucun sens. La recherche de fuite conditionne le reste de la procédure, et sa prise en charge nourrit une part importante des litiges entre voisins.
L’organisation des investigations suit le lieu présumé du sinistre. Quand l’eau provient d’un lot privatif occupé, l’assureur de l’occupant organise les recherches. Quand elle provient des parties communes, l’assureur de l’immeuble s’en charge ; si les investigations révèlent finalement une origine privative, le coût bascule sur l’assureur du propriétaire concerné.
Les frais couverts englobent les investigations non destructives, caméra thermique, gaz traceur ou corrélateur acoustique, et les investigations destructives, sondages, dépose de carrelage, ouverture de cloison. La remise en état des ouvrages démolis pour accéder à la canalisation entre également dans le périmètre.
Ce qui reste à votre charge
Une exclusion revient dans tous les contrats et surprend systématiquement : la réparation de la cause elle-même reste à la charge du propriétaire de l’équipement. Changer le tronçon de cuivre percé, remplacer le flexible ou le joint défectueux relève de l’entretien, pas du dommage. L’assurance paie ce que l’eau a abîmé, jamais ce qui a laissé passer l’eau.
Trois précautions accélèrent ce poste :
- obtenir l’accord écrit de l’assureur gestionnaire avant de missionner une entreprise ;
- exiger un rapport de recherche daté, avec photographies et localisation précise du point de fuite ;
- conserver le tronçon déposé, souvent décisif pour caractériser la vétusté ou un défaut d’entretien.
Déclarer sans se tromper d’interlocuteur
Le code des assurances, article L113-2, fixe un délai minimal de cinq jours ouvrés à compter de la connaissance du sinistre. Ce délai court à partir de la découverte, pas de la survenance : une fuite constatée au retour de vacances ouvre un délai neuf.
Le retard n’entraîne pas automatiquement la perte de la garantie. La déchéance suppose une clause au contrat et la preuve, à la charge de l’assureur, que le retard lui a causé un préjudice. Une déclaration au neuvième jour sur un sinistre stabilisé reste défendable ; la même déclaration après réfection complète des lieux l’est beaucoup moins.
Chaque partie déclare à son propre assureur. Écrire à l’assureur du voisin n’a aucun effet juridique et fait perdre plusieurs jours. Le constat amiable dégât des eaux se remplit à deux, chacun conservant un exemplaire destiné à sa compagnie.
Les pièces à réunir avant d’écrire
- la date de découverte et la date probable de survenance ;
- des photographies horodatées, prises avant tout nettoyage ;
- le numéro de contrat et la nature exacte du local touché ;
- la liste des biens endommagés, avec factures ou preuves d’achat ;
- les coordonnées du voisin ou du syndic selon l’origine présumée.
Le courrier au syndic
Quand l’origine paraît commune, un courrier recommandé au syndic reste le geste utile. Il décrit les désordres, situe l’origine présumée, demande la déclaration au contrat de l’immeuble et sollicite l’intervention d’un prestataire. Ce courrier date la connaissance du sinistre par le syndicat, élément décisif si une infiltration se répète l’année suivante. Les obligations du gestionnaire dans cette phase sont détaillées dans l’analyse consacrée au rôle et aux obligations du syndic de copropriété.
Expertise et calcul de l’indemnité
L’expert mandaté par l’assureur constate les désordres, chiffre les réparations et se prononce sur l’origine. Sa mission n’est ni une négociation ni un arbitrage : il rend un avis technique que l’assureur suit dans la quasi-totalité des dossiers.
Vétusté et valeur à neuf
L’indemnité de base correspond à la valeur du bien au jour du sinistre, vétusté déduite. Un parquet posé quinze ans plus tôt n’est pas indemnisé au prix du parquet neuf. La garantie valeur à neuf, lorsqu’elle figure au contrat, rembourse le complément de vétusté sur justification des travaux réellement exécutés, dans un délai contractuel souvent fixé à deux ans. Négliger ce second versement revient à financer soi-même une part significative du chantier.
Le séchage, étape que personne n’anticipe
Une dalle gorgée d’eau ne se recouvre pas. Le protocole habituel enchaîne assèchement mécanique, mesure du taux d’humidité résiduelle, puis réfection. Repeindre trop tôt garantit le décollement, et la reprise n’est plus couverte. Un sinistre de printemps trouve rarement son épilogue avant l’automne.
Les trois lignes qui rabotent l’indemnité
- la franchise contractuelle, déduite du montant retenu par l’expert ;
- les plafonds par nature de bien, particulièrement bas sur les objets de valeur et le matériel informatique ;
- l’exclusion des dommages résultant d’un défaut d’entretien caractérisé, opposée sur les joints et les flexibles hors d’âge.
Ces trois lignes se lisent avant le sinistre, pas après. Les mécanismes de tarification qui les sous-tendent sont décrits dans les repères de prix de l’assurance habitation en petite couronne.
Locataire, bailleur, copropriétaire occupant : trois positions
Le locataire assure les risques locatifs et son mobilier. Il déclare à son assureur, prévient son bailleur et laisse l’accès aux intervenants. Sa responsabilité est présumée pour les dommages causés au logement loué, sauf preuve d’une cause étrangère, une canalisation commune par exemple.
Le propriétaire bailleur relève d’une logique différente. Son contrat de propriétaire non occupant couvre le bâti, sa responsabilité de propriétaire et les recours des voisins, y compris lorsque le locataire n’est pas assuré ou que le logement est vacant. Il devient gestionnaire du sinistre dans ces deux hypothèses. La perte de loyers pendant la période d’inhabitabilité relève d’une garantie distincte, à vérifier au contrat ; le panorama des garanties qui protègent le bailleur précise ce que couvre chacune.
Le copropriétaire occupant cumule les deux dimensions : il protège ses biens comme un occupant et répond comme propriétaire du lot. Son contrat doit couvrir les embellissements réalisés depuis l’achat, cuisine équipée, parquet posé, cloisons créées, faute de quoi l’indemnité se limite à l’état d’origine du lot tel que décrit dans le règlement.
Reste le cas du logement confié à un professionnel. Le mandataire déclare, suit l’expertise et coordonne les travaux pour le compte du bailleur, prestation dont le périmètre varie fortement d’un mandat à l’autre, comme le détaille l’analyse des coûts et du périmètre de la gestion locative.
Quand le dossier s’enlise
Le silence d’un assureur ou d’un syndic n’est pas une fatalité, à condition de ne pas laisser filer les délais. Toute action dérivant d’un contrat d’assurance se prescrit par deux ans à compter de l’événement qui y donne naissance, selon l’article L114-1 du code des assurances. Un dossier de dégât des eaux ouvert en 2024 et jamais relancé s’éteint donc en 2026.
L’article L114-2 du même code liste les causes d’interruption : la désignation d’un expert et la lettre recommandée avec accusé de réception adressée à l’assureur au sujet du règlement de l’indemnité en font partie. Une relance recommandée annuelle suffit à préserver le recours.
Trois leviers restent ensuite disponibles :
- la contre-expertise, à la charge de l’assuré, sauf clause d’honoraires d’expert d’assuré au contrat ;
- la saisine du médiateur de l’assurance, gratuite, après épuisement du service réclamations ;
- l’inscription du sujet à l’ordre du jour de l’assemblée générale quand le syndicat tarde à déclarer ou à faire exécuter les travaux.
Le choix de l’intermédiaire pèse aussi sur la conduite d’un litige, sujet développé dans l’analyse du rôle réel du courtier en assurance.
Les points de contrôle qui évitent la récidive
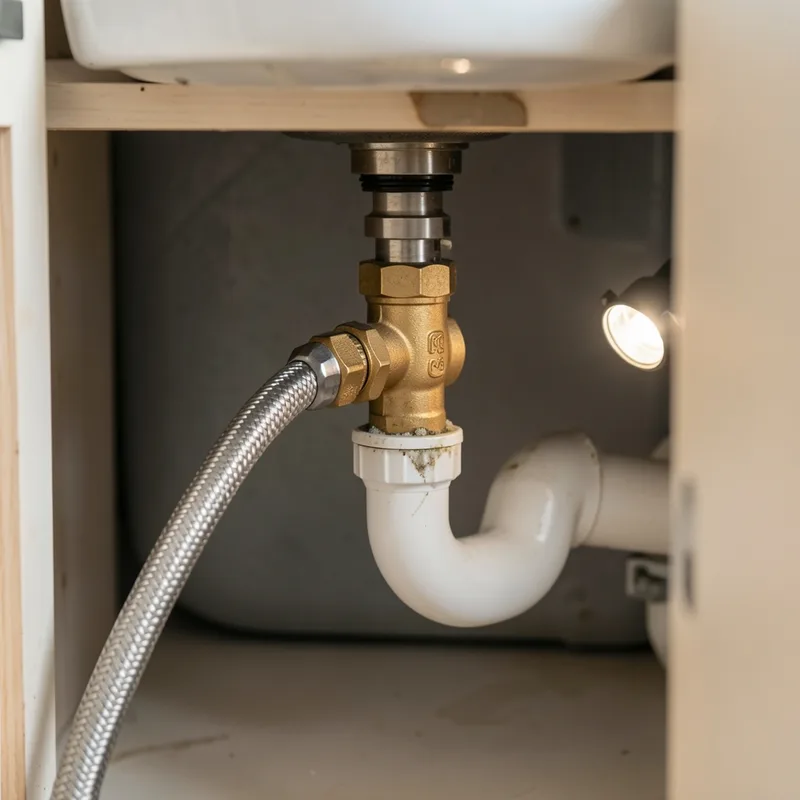
Les sinistres répétés viennent presque toujours d’un même noyau de causes, identifiables sans compétence technique particulière.
- flexibles de machine à laver et de lave-vaisselle : durée de vie courte, remplacement périodique ;
- joints de douche et de baignoire : reprise dès la première fissure visible ;
- ballon d’eau chaude : groupe de sécurité vérifié chaque année, bac de rétention sous l’appareil ;
- robinets d’arrêt de chaque point d’eau : manœuvrés une fois par an pour éviter le grippage ;
- coupure de l’arrivée générale avant toute absence prolongée ;
- vannes et colonnes communes : inspection portée au carnet d’entretien de l’immeuble.
Côté copropriété, deux décisions structurent la prévention : le vote d’un diagnostic du réseau d’eau lorsque les incidents se multiplient, et l’inscription du remplacement des colonnes au plan pluriannuel de travaux. Un immeuble qui repousse ces arbitrages voit sa sinistralité grimper, puis sa cotisation suivre. La prime moyenne d’une multirisque habitation s’établissait à 299 euros en 2024 selon France Assureurs, moyenne qu’une copropriété mal entretenue dépasse largement.
Prochaine étape : ouvrir le règlement de copropriété au chapitre des parties communes et repérer la ligne consacrée aux canalisations encastrées. Cinq minutes de lecture aujourd’hui font gagner plusieurs semaines le jour où l’eau coule.